Domain steuerkanal.de kaufen?
Wir ziehen mit dem Projekt
steuerkanal.de um.
Sind Sie am Kauf der Domain
steuerkanal.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerkanal.de kaufen?
Wie viel wiegt das Gegengewicht eines Aufzugs?
Das Gewicht des Gegengewichts eines Aufzugs hängt von verschiedenen Faktoren ab, wie zum Beispiel der Größe und Tragfähigkeit des Aufzugs. In der Regel wiegt das Gegengewicht etwa die Hälfte der maximalen Tragfähigkeit des Aufzugs. **
Sollte es immer ein Gegengewicht zum Kapitalismus geben?
Es gibt unterschiedliche Meinungen zu dieser Frage. Einige argumentieren, dass ein Gegengewicht zum Kapitalismus notwendig ist, um soziale Gerechtigkeit und den Schutz der Umwelt zu gewährleisten. Andere hingegen glauben, dass der Kapitalismus selbst Mechanismen enthält, die Ungleichheiten ausgleichen können und dass ein Gegengewicht unnötig ist. Letztendlich hängt die Antwort auf diese Frage von individuellen politischen Überzeugungen und Werten ab. **

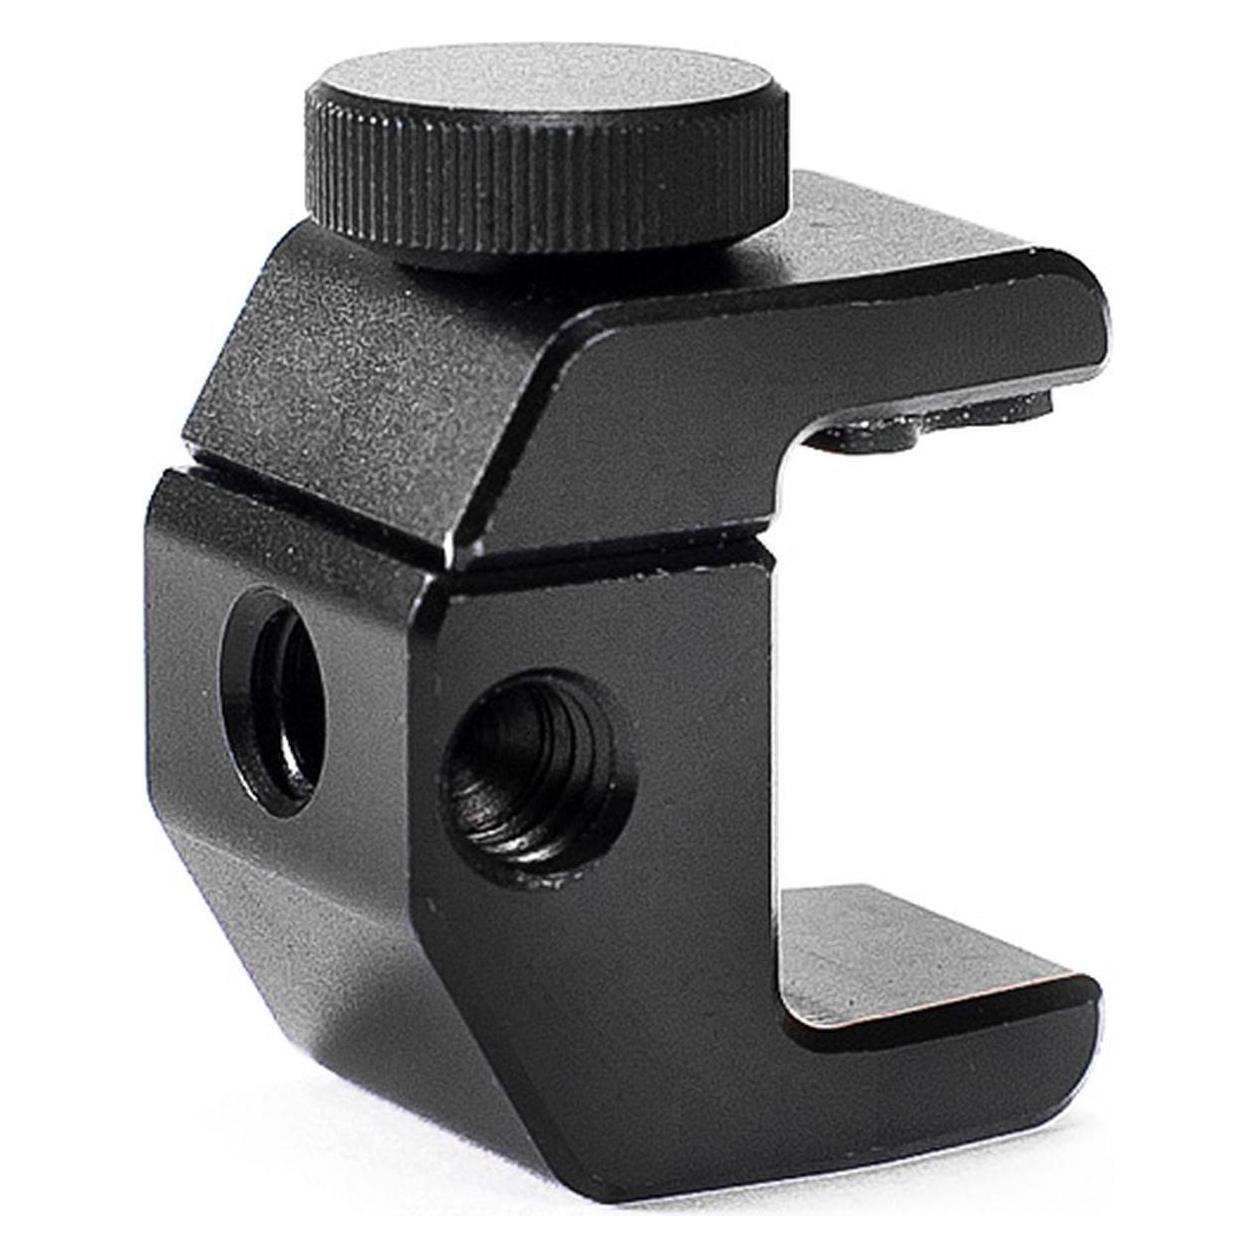
Ähnliche Suchbegriffe für Gegengewicht
Top-Angebote
Produkte zum Begriff Gegengewicht:
-
Hogema, Femke: Gewinnberatung statt SteuerberatungGewinnberatung statt Steuerberatung , Die neue Rolle von Finanzfachleuten , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230904, Produktform: Kartoniert, Autoren: Hogema, Femke, Übersetzung: Budrich, Barbara, Seitenzahl/Blattzahl: 246, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: accountant; accounting; Buchhalter; Buchhaltung; business; finance; Finanzen; Geschäft; Kleinunternehmen; profit; small business; Strategien; strategies; tax advice, Fachschema: Finanzierung~Budget - Budgetierung~KMU - Kleine und mittelständische Unternehmen~Management / Risikomanagement~Risikomanagement~Risiko~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Unternehmensfinanzierung~Kleine Unternehmen und Selbständige~Risikobewertung, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich GmbH, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 293558719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Warum haben einige Aufzüge Seile unter dem Gegengewicht?
Einige Aufzüge haben Seile unter dem Gegengewicht, um das Gewicht auszugleichen und den Aufzug stabiler zu machen. Diese Seile dienen dazu, das Gegengewicht zu unterstützen und es in der richtigen Position zu halten, während der Aufzug sich bewegt. Dadurch wird die Belastung auf das Aufzugssystem gleichmäßig verteilt und ein reibungsloser Betrieb gewährleistet. **
-
Wie viel Gegengewicht sollte eine Anfängerin in der Klimmzugmaschine verwenden?
Die Menge an Gegengewicht, die eine Anfängerin in der Klimmzugmaschine verwenden sollte, hängt von ihrer individuellen Stärke und Fähigkeit ab. Es wird empfohlen, mit einem Gewicht zu beginnen, das es der Person ermöglicht, 8-12 Wiederholungen mit guter Form und Kontrolle durchzuführen. Wenn dies zu einfach ist, kann das Gewicht schrittweise reduziert werden, um die Herausforderung zu erhöhen. Es ist wichtig, dass die Anfängerin sich nicht überfordert und ihre Fähigkeiten respektiert, um Verletzungen zu vermeiden. **
-
Ist die Waschmaschine noch nutzbar, obwohl das Gegengewicht gebrochen ist?
Es hängt von der Art des Bruchs ab. Wenn das Gegengewicht nur leicht beschädigt ist, könnte die Waschmaschine immer noch funktionieren, aber möglicherweise nicht so effizient oder stabil wie zuvor. Wenn das Gegengewicht jedoch stark beschädigt ist, könnte dies zu weiteren Schäden an der Maschine führen und es könnte gefährlich sein, sie weiter zu benutzen. Es wird empfohlen, einen Fachmann zu Rate zu ziehen, um die Situation zu beurteilen und eine Reparatur oder den Austausch des Gegengewichts zu empfehlen. **
-
Ist es schlimm, wenn das Gegengewicht der Waschmaschine an einer Schraube gerissen ist?
Es ist nicht ideal, wenn das Gegengewicht der Waschmaschine an einer Schraube gerissen ist, da dies zu einer Unwucht führen und die Leistung der Maschine beeinträchtigen kann. Es ist ratsam, das Problem so schnell wie möglich zu beheben, um Schäden an der Maschine und möglicherweise auch an anderen Gegenständen in der Nähe zu vermeiden. Es wird empfohlen, einen Fachmann zu konsultieren, um das Gegengewicht ordnungsgemäß zu reparieren oder zu ersetzen. **
Wo trage ich Steuersoftware in der Steuererklärung ein?
In der Steuererklärung trägt man die Kosten für Steuersoftware in der Regel unter den Werbungskosten ein. Dazu gehören Ausgaben, die im Zusammenhang mit der Einkommenssteuererklärung entstehen, wie beispielsweise die Anschaffungskosten für die Software. Diese Kosten können in der Anlage N der Steuererklärung angegeben werden. Es ist wichtig, die Belege für den Kauf der Steuersoftware aufzubewahren, um sie im Falle einer Prüfung vorlegen zu können. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Rat zu fragen. **
Welche Steuertipps können Selbstständige und Freiberufler in Bezug auf die Buchhaltung, Abzüge und Steuervorteile beachten, um ihre Steuerlast zu minimieren?
Selbstständige und Freiberufler sollten ihre Buchhaltung sorgfältig und ordnungsgemäß führen, um alle geschäftlichen Ausgaben und Einnahmen korrekt zu erfassen. Zudem sollten sie alle möglichen Abzüge, wie beispielsweise Betriebsausgaben, Abschreibungen und Vorsorgeaufwendungen, in Anspruch nehmen, um ihre steuerliche Belastung zu reduzieren. Des Weiteren sollten sie sich über alle verfügbaren Steuervorteile informieren, wie beispielsweise die Kleinunternehmerregelung oder die Investitionsabzugsbeträge, um ihre Steuerlast zu minimieren. Zuletzt ist es ratsam, sich regelmäßig von einem Steuerberater beraten zu lassen, um alle steuerlichen Möglichkeiten optimal auszuschöpfen und steuerliche Ris **
Top-Angebote
Produkte zum Begriff Gegengewicht:
-
Lexware Office Buchhaltung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel wiegt das Gegengewicht eines Aufzugs?
Das Gewicht des Gegengewichts eines Aufzugs hängt von verschiedenen Faktoren ab, wie zum Beispiel der Größe und Tragfähigkeit des Aufzugs. In der Regel wiegt das Gegengewicht etwa die Hälfte der maximalen Tragfähigkeit des Aufzugs. **
-
Sollte es immer ein Gegengewicht zum Kapitalismus geben?
Es gibt unterschiedliche Meinungen zu dieser Frage. Einige argumentieren, dass ein Gegengewicht zum Kapitalismus notwendig ist, um soziale Gerechtigkeit und den Schutz der Umwelt zu gewährleisten. Andere hingegen glauben, dass der Kapitalismus selbst Mechanismen enthält, die Ungleichheiten ausgleichen können und dass ein Gegengewicht unnötig ist. Letztendlich hängt die Antwort auf diese Frage von individuellen politischen Überzeugungen und Werten ab. **
-
Warum haben einige Aufzüge Seile unter dem Gegengewicht?
Einige Aufzüge haben Seile unter dem Gegengewicht, um das Gewicht auszugleichen und den Aufzug stabiler zu machen. Diese Seile dienen dazu, das Gegengewicht zu unterstützen und es in der richtigen Position zu halten, während der Aufzug sich bewegt. Dadurch wird die Belastung auf das Aufzugssystem gleichmäßig verteilt und ein reibungsloser Betrieb gewährleistet. **
-
Wie viel Gegengewicht sollte eine Anfängerin in der Klimmzugmaschine verwenden?
Die Menge an Gegengewicht, die eine Anfängerin in der Klimmzugmaschine verwenden sollte, hängt von ihrer individuellen Stärke und Fähigkeit ab. Es wird empfohlen, mit einem Gewicht zu beginnen, das es der Person ermöglicht, 8-12 Wiederholungen mit guter Form und Kontrolle durchzuführen. Wenn dies zu einfach ist, kann das Gewicht schrittweise reduziert werden, um die Herausforderung zu erhöhen. Es ist wichtig, dass die Anfängerin sich nicht überfordert und ihre Fähigkeiten respektiert, um Verletzungen zu vermeiden. **
Ähnliche Suchbegriffe für Gegengewicht
-
Hogema, Femke: Gewinnberatung statt SteuerberatungGewinnberatung statt Steuerberatung , Die neue Rolle von Finanzfachleuten , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230904, Produktform: Kartoniert, Autoren: Hogema, Femke, Übersetzung: Budrich, Barbara, Seitenzahl/Blattzahl: 246, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: accountant; accounting; Buchhalter; Buchhaltung; business; finance; Finanzen; Geschäft; Kleinunternehmen; profit; small business; Strategien; strategies; tax advice, Fachschema: Finanzierung~Budget - Budgetierung~KMU - Kleine und mittelständische Unternehmen~Management / Risikomanagement~Risikomanagement~Risiko~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Unternehmensfinanzierung~Kleine Unternehmen und Selbständige~Risikobewertung, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich GmbH, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 293558719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Waschmaschine noch nutzbar, obwohl das Gegengewicht gebrochen ist?
Es hängt von der Art des Bruchs ab. Wenn das Gegengewicht nur leicht beschädigt ist, könnte die Waschmaschine immer noch funktionieren, aber möglicherweise nicht so effizient oder stabil wie zuvor. Wenn das Gegengewicht jedoch stark beschädigt ist, könnte dies zu weiteren Schäden an der Maschine führen und es könnte gefährlich sein, sie weiter zu benutzen. Es wird empfohlen, einen Fachmann zu Rate zu ziehen, um die Situation zu beurteilen und eine Reparatur oder den Austausch des Gegengewichts zu empfehlen. **
-
Ist es schlimm, wenn das Gegengewicht der Waschmaschine an einer Schraube gerissen ist?
Es ist nicht ideal, wenn das Gegengewicht der Waschmaschine an einer Schraube gerissen ist, da dies zu einer Unwucht führen und die Leistung der Maschine beeinträchtigen kann. Es ist ratsam, das Problem so schnell wie möglich zu beheben, um Schäden an der Maschine und möglicherweise auch an anderen Gegenständen in der Nähe zu vermeiden. Es wird empfohlen, einen Fachmann zu konsultieren, um das Gegengewicht ordnungsgemäß zu reparieren oder zu ersetzen. **
-
Wo trage ich Steuersoftware in der Steuererklärung ein?
In der Steuererklärung trägt man die Kosten für Steuersoftware in der Regel unter den Werbungskosten ein. Dazu gehören Ausgaben, die im Zusammenhang mit der Einkommenssteuererklärung entstehen, wie beispielsweise die Anschaffungskosten für die Software. Diese Kosten können in der Anlage N der Steuererklärung angegeben werden. Es ist wichtig, die Belege für den Kauf der Steuersoftware aufzubewahren, um sie im Falle einer Prüfung vorlegen zu können. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Rat zu fragen. **
-
Welche Steuertipps können Selbstständige und Freiberufler in Bezug auf die Buchhaltung, Abzüge und Steuervorteile beachten, um ihre Steuerlast zu minimieren?
Selbstständige und Freiberufler sollten ihre Buchhaltung sorgfältig und ordnungsgemäß führen, um alle geschäftlichen Ausgaben und Einnahmen korrekt zu erfassen. Zudem sollten sie alle möglichen Abzüge, wie beispielsweise Betriebsausgaben, Abschreibungen und Vorsorgeaufwendungen, in Anspruch nehmen, um ihre steuerliche Belastung zu reduzieren. Des Weiteren sollten sie sich über alle verfügbaren Steuervorteile informieren, wie beispielsweise die Kleinunternehmerregelung oder die Investitionsabzugsbeträge, um ihre Steuerlast zu minimieren. Zuletzt ist es ratsam, sich regelmäßig von einem Steuerberater beraten zu lassen, um alle steuerlichen Möglichkeiten optimal auszuschöpfen und steuerliche Ris **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.